総務省トップ > 政策 > 地方行財政 > 地方財政の分析

地方財政の分析

地方財政の分析

 都道府県や市町村は、学校教育や福祉・衛生、警察・消防、道路、下水道などの整備といったさまざまな行政分野の中心的な担い手であり、国民生活に大きな役割を果たしています。
 ここでは、個々の地方公共団体の財政の集合である地方財政について、普通会計を中心として、令和6年度の決算の状況、地方公共団体の財政健全化への取組などを紹介していきます。
地方財政(都道府県ごと)に関するダッシュボードをみる

地方財政(市町村ごと)に関するダッシュボードをみる

地方公共団体の会計の決算統計上の分類

 地方公共団体の会計は、一般会計と特別会計に区分経理されていますが、各団体の会計区分は一様ではないため、決算統計では地方公共団体全体の財政の状況を明らかにするとともに地方公共団体相互間の比較を可能とする観点から、統一的な方法により、一般行政部門の会計を普通会計として整理し、その他の会計(公営事業会計)と区分しています。
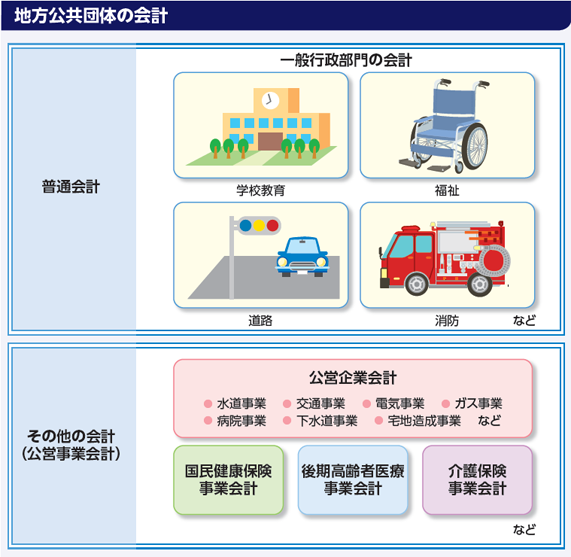
図・地方公共団体の会計の決算統計上の分類 普通会計:一般行政部門の会計(学校教育、福祉、道路、消防など)。 その他の会計(公営事業会計):公営企業会計(水道事業、交通事業、電気事業、ガス事業、病院事業、下水道事業、宅地造成事業など)、国民健康保険事業会計、後期高齢者医療事業会計、介護保険事業会計など。

地方財政は国内総生産のうち、どの程度の規模なのでしょうか?

 地方政府の規模を国内総生産(支出側、名目)に占める割合でみると、地方政府が10.8%を占めており、中央政府の約2.3倍となっています。
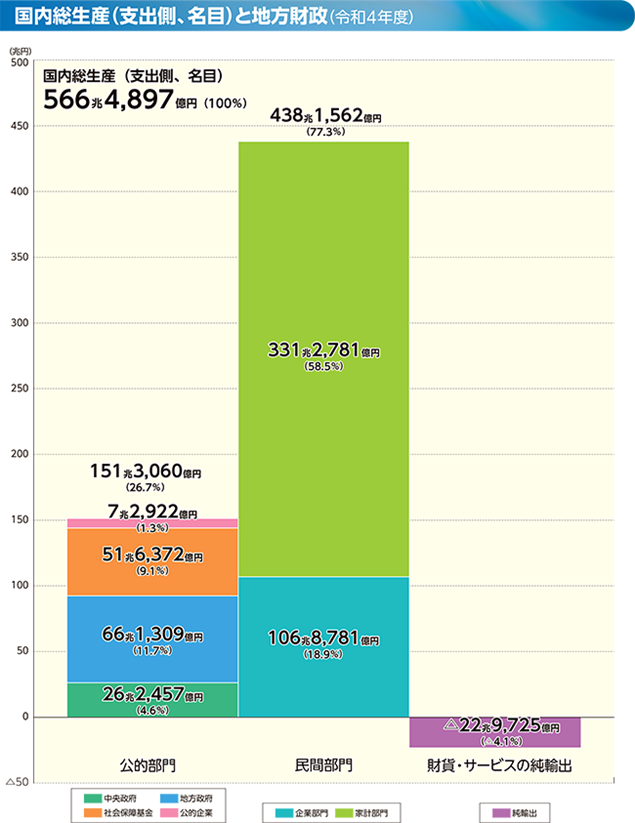
国内総生産(支出側、名目)と地方財政(令和6年度)のグラフ。 国内総生産(支出側、名目)642兆4,147億円(100%)。 「公的部門(中央政府:29兆7,972億円(4.6%)、地方政府:69兆6,962億円(10.8%)、社会保障基金:54兆575億円(8.4%)、公的企業:7兆4,911億円(1.2%)、合計161兆419億円(25.1%)) 民間部門(企業部門:131兆1,010億円(20.4%) 家計部門:356兆691億円(55.4%) 合計:487兆1,700億円(75.8%))財貨・サービスの純輸出((マイナス0.9%)合計:マイナス5兆7,972億円)」。

公的支出に占める地方政府の割合は、どの程度の規模なのでしょうか?

 公的支出の内訳を最終支出主体別にみると、政府最終消費支出においては41.6%、公的総資本形成においては49.9%を地方政府が支出しています。地方政府は中央政府を上回る最終支出主体であり、国民経済上、大きな役割を担っています。
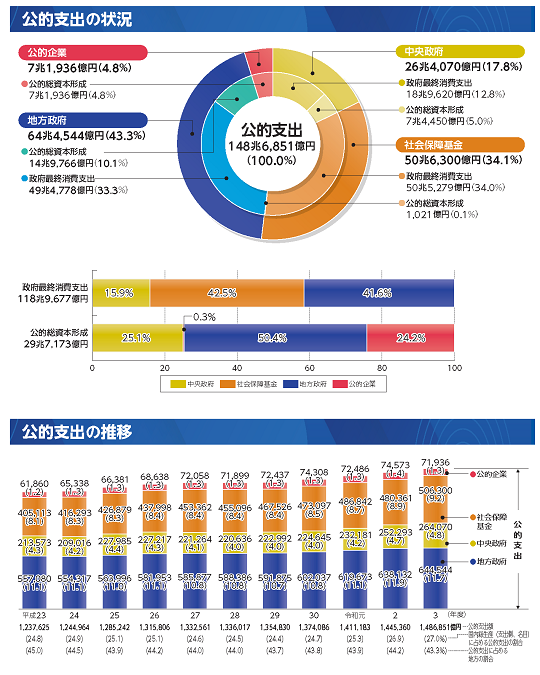
公的支出の状況。公的支出161兆419億円(100.0%)。中央政府「総額29兆7,972億円(18.5%)、政府最終消費支出21兆3,844億円(13.3%)、公的総資本形成8兆4,128億円(5.2%)」。公的企業「総額7兆4,911億円(4.7%)、公的総資本形成7兆4,911億円(4.7%)」地方政府「総額69兆6,962億円(43.3%)、公的総資本形成15兆9,412億円(9.9%)、政府最終消費支出53兆7,550億円(33.4%)」。社会保障基金「総額54兆575億円(33.6%)、政府最終消費支出53兆9,610億円(33.5%)、公的総資本形成965億円(0.1%)」。政府最終消費支出の割合「総額129兆1,004億円。中央政府16.6%、社会保障基金41.8%、地方政府41.6%」。公的総資本形成「総額31兆9,416億円。中央政府26.3%、社会保障基金0.3%、地方政府49.9%、公的企業23.5%」。
公的支出の推移。
26年度「公的支出額131兆7,791億円内(国内総生産(支出側、名目)に占める公的支出の割合(24.7%)公的支出に占める地方の割合(44.3%))、地方政府58兆3,347億円(10.9%)、中央政府22兆6,680億円(4.2%)、社会保障基金43兆8,007億円(8.2%)、公的企業6兆9,759億円(1.3%)」。
27年度「公的支出額132兆9,857億円内(国内総生産(支出側、名目)に占める公的支出の割合(24.1%)公的支出に占める地方の割合(44.0%))、地方政府58兆5,585億円(10.6%)、中央政府21兆8,268億円(4.0%)、社会保障基金45兆3,325億円(8.2%)、公的企業7兆2,680億円(1.3%)」。
28年度「公的支出額133兆4,119億円内(国内総生産(支出側、名目)に占める公的支出の割合(24.0%)公的支出に占める地方の割合(44.2%))、地方政府58兆9,490億円(10.6%)、中央政府21兆6,694億円(3.9%)、社会保障基金45兆5,279億円(8.2%)、公的企業7兆2,657億円(1.3%)」。
29年度「公的支出額135兆4,298億円内(国内総生産(支出側、名目)に占める公的支出の割合(23.9%)公的支出に占める地方の割合(43.8%))、地方政府59兆3,779億円(10.5%)、中央政府21兆9,885億円(3.9%)、社会保障基金46兆7,628億円(8.2%)、公的企業7兆3,006億円(1.3%)」。
30年度「公的支出額137兆3,433億円内(国内総生産(支出側、名目)に占める公的支出の割合(24.1%)公的支出に占める地方の割合(43.8%))、地方政府60兆1,353億円(10.6%)、中央政府22兆5,097億円(3.9%)、社会保障基金47兆2,997億円(8.3%)、公的企業7兆3,988億円(1.3%)」。
令和元年度「公的支出額141兆3,293億円内(国内総生産(支出側、名目)に占める公的支出の割合(24.8%)公的支出に占める地方の割合(44.0%))、地方政府62兆1,324億円(10.9%)、中央政府23兆1,640億円(4.1%)、社会保障基金48兆6,997億円(8.5%)、公的企業7兆3,331億円(1.3%)」。
令和2年度「公的支出額144兆9,250億円内(国内総生産(支出側、名目)に占める公的支出の割合(26.1%)公的支出に占める地方の割合(44.2%))、地方政府64兆0,671億円(11.6%)、中央政府25兆2,799億円(4.6%)、社会保障基金47兆9,729億円(8.7%)、公的企業7兆6,049億円(1.4%)」。
令和3年度「公的支出額149兆0,637億円内(国内総生産(支出側、名目)に占める公的支出の割合(25.9%)公的支出に占める地方の割合(43.7%))、地方政府65兆1,573億円(11.3%)、中央政府26兆0,668億円(4.5%)、社会保障基金50兆5,224億円(8.8%)、公的企業7兆3,172億円(1.3%)」。
令和4年度「公的支出額152兆0,992億円内(国内総生産(支出側、名目)に占める公的支出の割合(25.7%)公的支出に占める地方の割合(44.1%))、地方政府67兆0,298億円(11.3%)、中央政府26兆1,408億円(4.4%)、社会保障基金51兆3,626億円(8.7%)、公的企業7兆5,660億円(1.3%)」。
令和5年度「公的支出額153兆9,885億円内(国内総生産(支出側、名目)に占める公的支出の割合(24.9%)公的支出に占める地方の割合(42.9%))、地方政府66兆0,784億円(10.7%)、中央政府27兆2,164億円(4.4%)、社会保障基金52兆9,632億円(8.6%)、公的企業7兆7,304億円(1.2%)」。
令和6年度「公的支出額161兆0,419億円内(国内総生産(支出側、名目)に占める公的支出の割合(25.1%)公的支出に占める地方の割合(43.3%))、地方政府69兆6,962億円(10.8%)、中央政府29兆7,972億円(4.6%)、社会保障基金54兆0,575億円(8.4%)、公的企業7兆4,911億円(1.2%)」。

どのような分野で地方の歳出割合が高いのでしょうか?

 国と地方を通じた歳出純計額の目的別歳出について、最終支出の主体に着目して国と地方に分けると、下図のようになります。
 地方の歳出の割合が高いのは、主に、民生費、衛生費、学校教育費などの日常生活に関係の深い分野です。
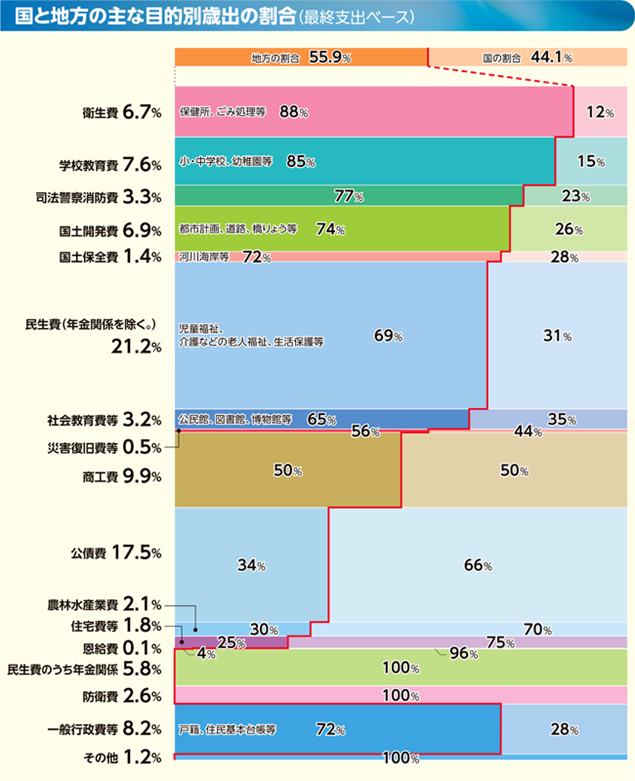
国と地方の主な目的別歳出の割合(最終支出ベース)。目的別歳出の割合「衛生費(保健所、ごみ処理等)4.2%、学校教育費(小・中学校、幼稚園等)8.1%、社会教育費等(公民館、図書館、博物館等)3.0%、司法警察消防費3.7%、国土開発費(都市計画、道路、橋りょう等)7.3%、民生費(年金関係を除く)(児童福祉、介護などの老人福祉、生活保護等)22.5%、国土保全費(河川海岸)1.5%、災害復旧費等0.5%、商工費8.1%、農林水産費1.6%、公債費18.7%、住宅費等2.0%、恩給費0.0%、民生費のうち年金関係5.4%、防衛費4.2%、一般行政費等(戸籍、住民基本台帳等)8.4%、その他0.9%」。地方の割合56.5%「衛生費(保健所、ごみ処理等)96%、学校教育費(小・中学校、幼稚園等)87%、社会教育費等(公民館、図書館、博物館等)80%、司法警察消防費78%、国土開発費(都市計画、道路、橋りょう等)74%、民生費(年金関係を除く)(児童福祉、介護などの老人福祉、生活保護等)72%、国土保全費(河川海岸)71%、災害復旧費等55%、商工費45%、農林水産費38%、公債費32%、住宅費等25%、恩給費4%、民生費のうち年金関係0%、防衛費0%、一般行政費等(戸籍、住民基本台帳等)77%、その他0%」。国の割合43.5%「衛生費(保健所、ごみ処理等)4%、学校教育費(小・中学校、幼稚園等)13%、社会教育費等(公民館、図書館、博物館等)20%、司法警察消防費22%、国土開発費(都市計画、道路、橋りょう等)26%、民生費(年金関係を除く)(児童福祉、介護などの老人福祉、生活保護等)28%、国土保全費(河川海岸)29%、災害復旧費等45%、商工費55%、農林水産費62%、公債費68%、住宅費等75%、恩給費96%、民生費のうち年金関係100%、防衛費100%、一般行政費等(戸籍、住民基本台帳等)23%、その他100%」。

地方財政の健全化

 地方債現在高のほか、地方財源不足に対処するための交付税及び譲与税配付金特別会計借入金、公営企業において償還する企業債のうち普通会計がその償還を負担するものを含めた借入金残高は、令和6年度末で約180兆円となっており、依然として高い水準にあります。このような財政状況のもと、自治財政局は、地方財政計画の策定等を通じて、地方公共団体が当面する地域福祉の充実や生活関連社会資本の整備等の重要政策課題に対応するため必要な財源を確保しつつ、不要不急な経費について徹底した節減合理化の道標を示すなど、地方財政の健全化の先導役としての役割を担うことが期待されています。
地方財政状況調査関係資料

ページトップへ戻る